
A medida que el 2026 entra en su recta final, el debate en los círculos financieros y en la calle se unifica en una sola pregunta: ¿es sostenible la actual paz cambiaria o estamos ante el preludio de una nueva corrección? Para los analistas que siguen de cerca el tablero macroeconómico, los números de fin de año ofrecen una lectura de doble filo, donde los logros financieros aún no terminan de derramar en la economía real.
El ancla fiscal y la desinflación El principal estandarte del equipo económico sigue siendo el equilibrio fiscal. El torniquete aplicado sobre el gasto público logró comprimir la base monetaria y forzar una desaceleración en el índice de precios al consumidor. Sin embargo, la discusión técnica hoy pasa por el «piso» de la inflación. Perforar el núcleo inercial se ha vuelto la tarea más ardua, especialmente con la constante presión que ejerce la actualización de tarifas de servicios públicos y el reacomodamiento de precios relativos.
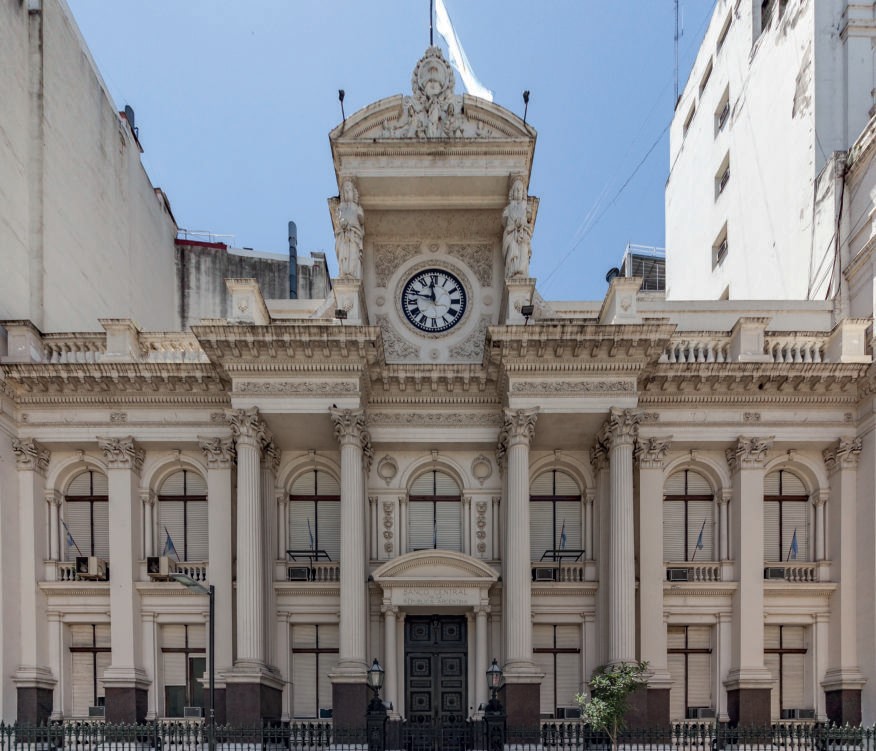
El cepo y el laberinto del Banco Central La fachada del Banco Central de la República Argentina (BCRA) es, metafóricamente, el muro que divide a los inversores optimistas de los escépticos. La acumulación de reservas ha sido errática, fuertemente dependiente de la liquidación del agro y de las normativas de control de cambios. Aunque el discurso oficial insiste en una salida del cepo «cuando las condiciones estén dadas», el mercado ya ha comenzado a descontar que cualquier flexibilización profunda será gradual y posiblemente se postergue hasta entrado el 2027, para evitar un shock en un año electoral.
Mercados financieros vs. Economía real Existe hoy una disociación evidente. Por un lado, los bonos soberanos y el riesgo país muestran una cara amable, celebrando la ortodoxia fiscal y la reducción del déficit. Por el otro, el entramado pyme, la industria y el consumo masivo reportan una recuperación en forma de «U» muy extendida, con sectores que aún operan por debajo de su capacidad instalada. La «estabilización» que celebran los mercados financieros choca con los bolsillos de una clase media que ha visto licuado su poder adquisitivo.
Perspectivas para el verano El primer trimestre del próximo año será la verdadera prueba de estrés para este modelo. Sin los dólares fuertes de la cosecha gruesa en los primeros meses y con la necesidad de mantener el crawling peg (microdevaluaciones diarias) a un ritmo que no atrase el tipo de cambio real, el Gobierno deberá demostrar una sintonía fina excepcional.
Para Notiar.net, la conclusión de este cierre de año es clara: la economía argentina ha salido de la sala de terapia intensiva, pero el alta médica definitiva dependerá de que las reformas estructurales logren encender los motores de la inversión privada antes de que la paciencia social se agote.


Deja una respuesta