
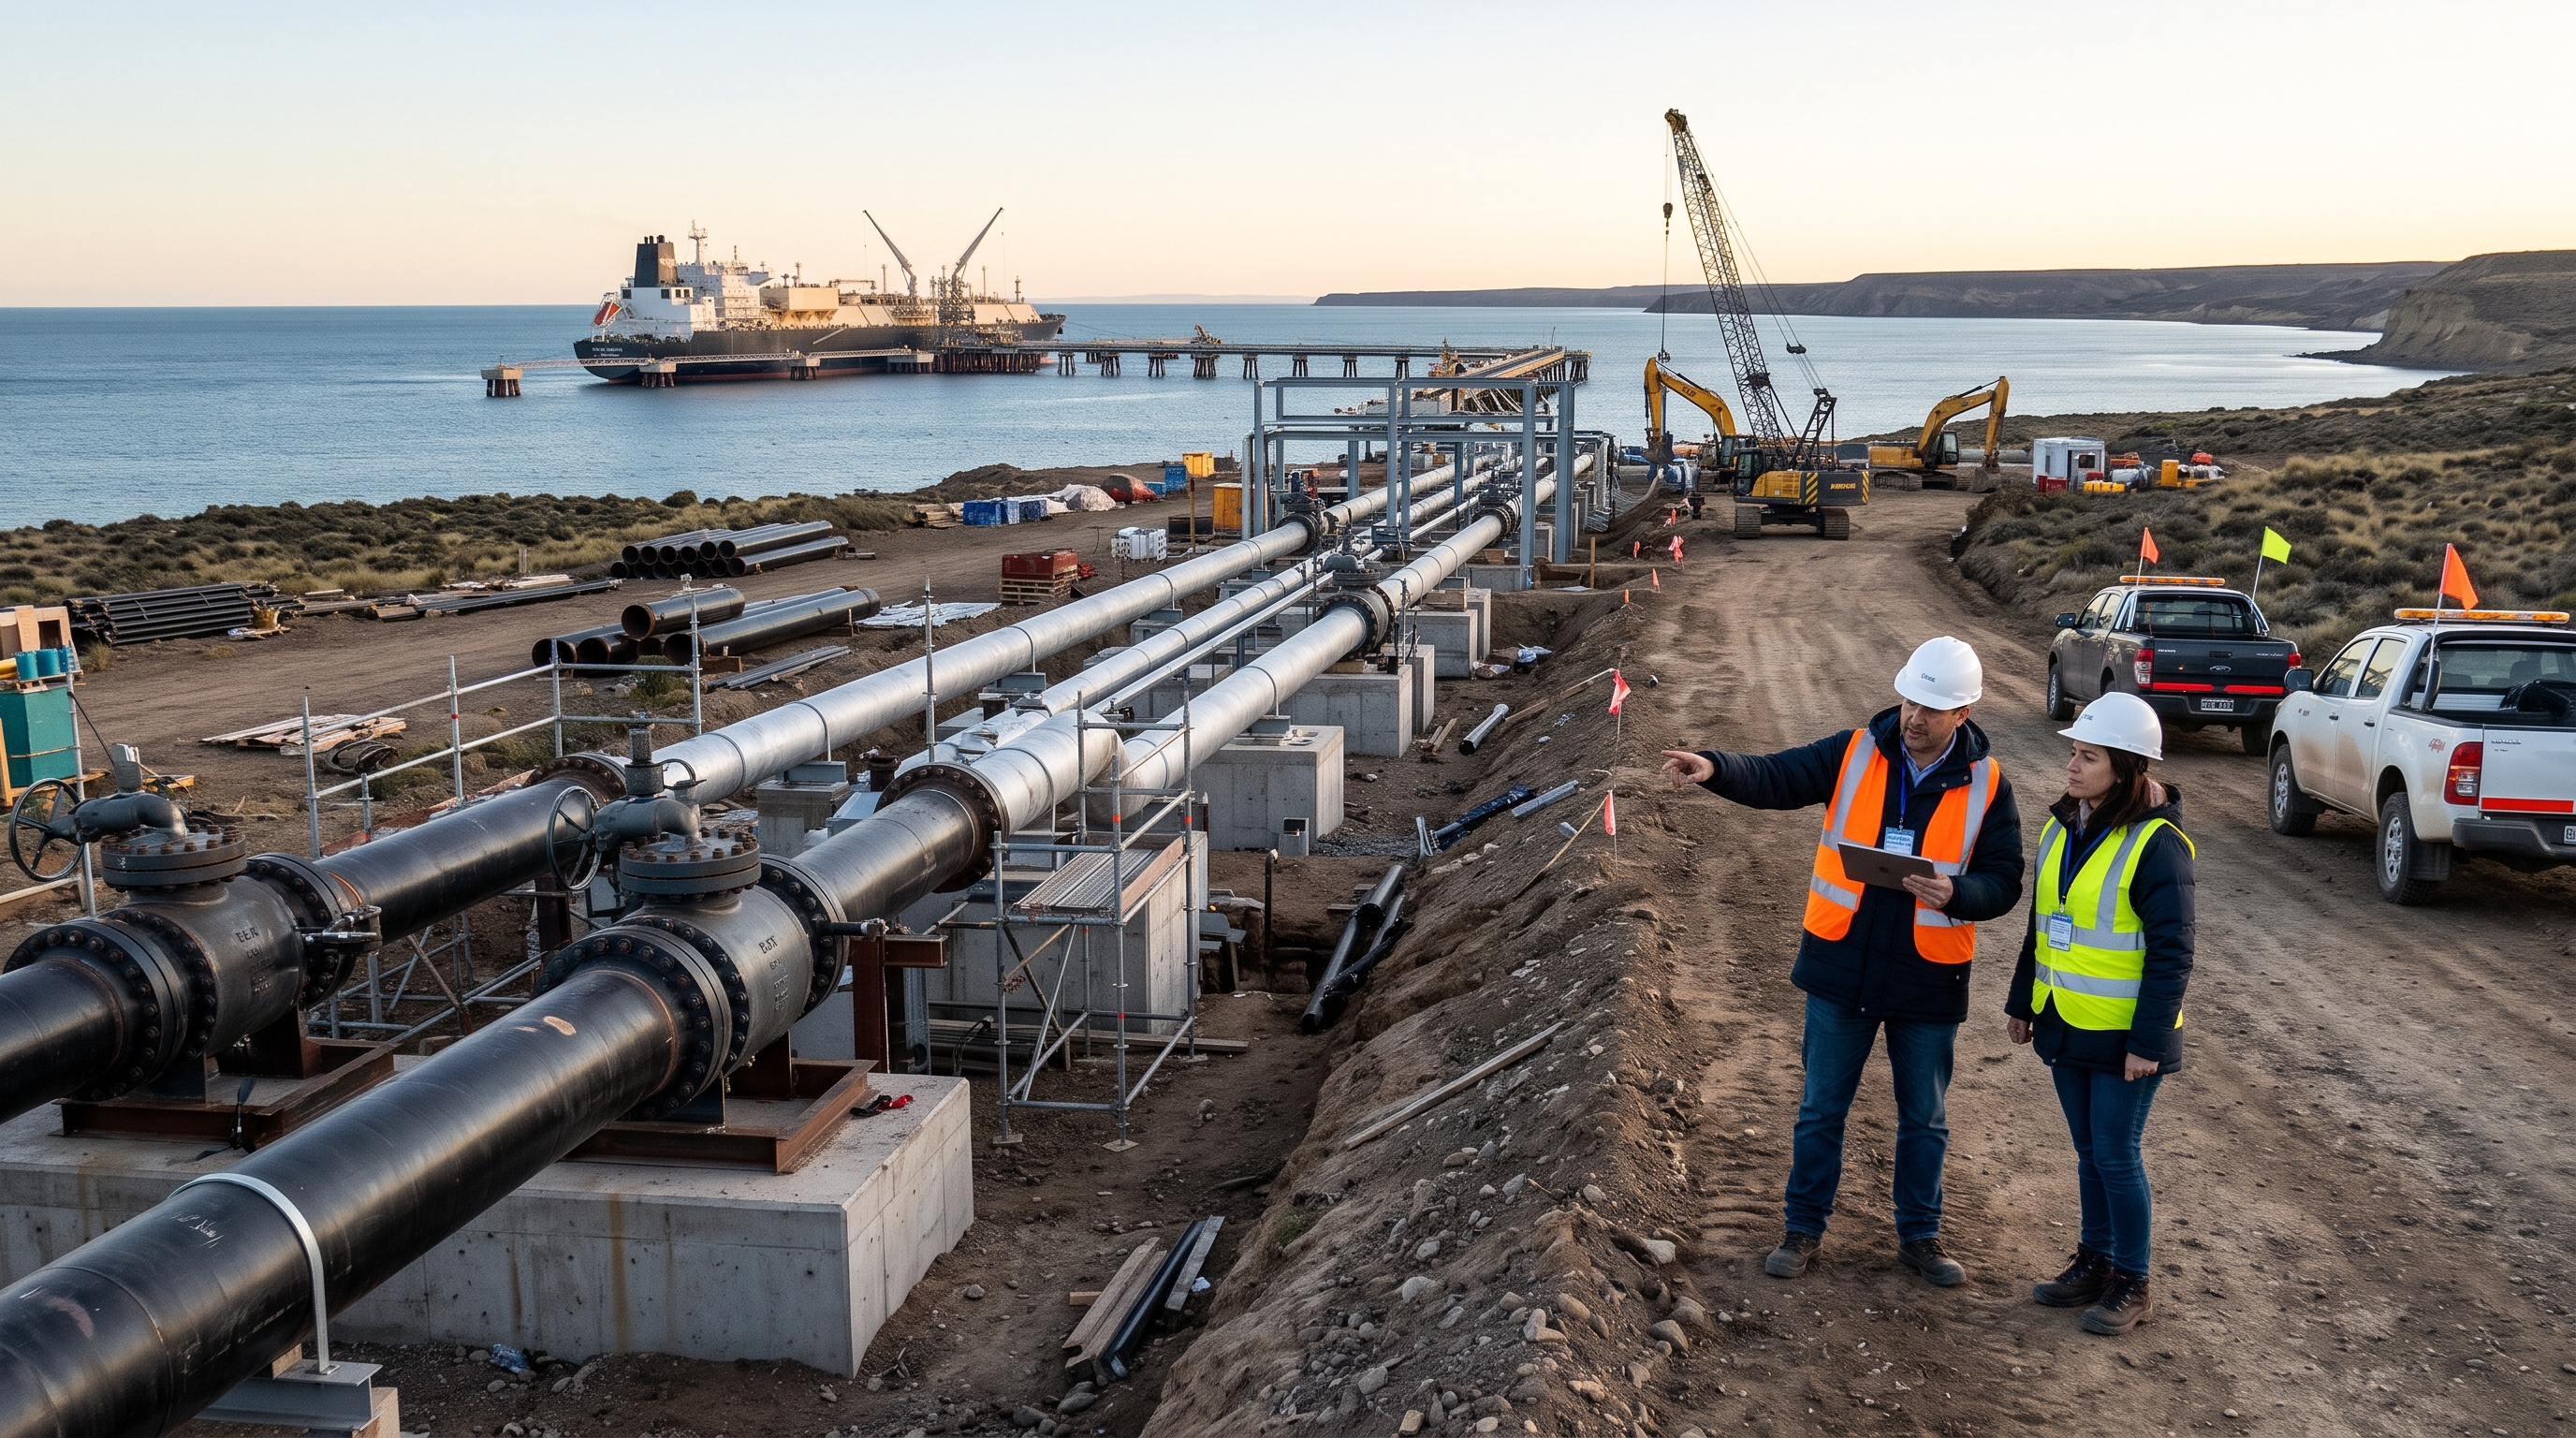
La viabilidad exportadora del sector energético argentino ya no depende de la capacidad de extracción, sino de la logística. Con el paraguas del RIGI, los megaproyectos de transporte hacia la costa atlántica rionegrina prometen revertir definitivamente la balanza comercial y consolidar al país como proveedor global sostenido.
Durante la última década, el debate energético en Argentina se centró casi exclusivamente en el upstream: perforar, fracturar y extraer el gas y el crudo no convencional de la formación neuquina. Hoy, con la productividad de los pozos de Vaca Muerta en niveles de clase mundial, el paradigma corporativo ha girado hacia el midstream. El verdadero cuello de botella que frena el ingreso masivo de divisas es la infraestructura de evacuación y transporte. Para finales de 2026, dos frentes de obra monumental concentran la atención de los inversores internacionales: el oleoducto Vaca Muerta Sur y la radicación de terminales de Gas Natural Licuado (GNL).
Vaca Muerta Sur: la ruta del crudo hacia el Atlántico
El proyecto liderado por YPF, que conecta la cuenca neuquina con el puerto de Punta Colorada en la provincia de Río Negro, representa el mayor desembolso de capital de riesgo enteramente privado en infraestructura de los últimos años. Este ducto estratégico, apalancado por las condiciones de estabilización macroeconómica y los beneficios del Régimen de Incentivo para Grandes Inversiones (RIGI), cambia la escala del negocio petrolero nacional.
Al completarse, el sistema no solo liberará la saturación de las redes actuales que se dirigen hacia Puerto Rosales (Buenos Aires), sino que añadirá una capacidad de exportación superior a los 500.000 barriles diarios. El puerto rionegrino de aguas profundas permitirá la carga de superpetroleros tipo VLCC (Very Large Crude Carriers), reduciendo drásticamente los costos de flete marítimo y abriendo la puerta a los competitivos mercados asiáticos sin penalizaciones logísticas.
La ingeniería financiera detrás del GNL
En paralelo, el desarrollo del mercado del gas natural exige una complejidad financiera aún mayor. El gas no se puede almacenar fácilmente ni transportar en barcos sin ser licuado primero, un proceso que requiere plantas de miles de millones de dólares. La transición de Argentina de importador estacional de GNL a exportador firme durante todo el año es el santo grial de la balanza de pagos.
- Soluciones flotantes (FLNG): Ante la demora en la construcción de plantas *onshore* (en tierra), la estrategia de corto plazo de operadoras como Pan American Energy ha sido arrendar buques factoría de licuefacción flotante. Esto permite capturar flujo de caja de manera anticipada, probando a los mercados internacionales que Argentina puede cumplir contratos de entrega firme.
- El rol del capital externo: La magnitud del capex requerido para las plantas definitivas en tierra exige contratos de compraventa a largo plazo (offtakers) a 15 o 20 años. Los bancos internacionales y fondos soberanos que financian estas estructuras evalúan con lupa el riesgo regulatorio argentino, donde la intangibilidad tributaria y el libre acceso a divisas garantizados por el RIGI ofician de única garantía real.
El éxito de estas obras de midstream reconfigura el PBI nacional. La exportación sostenida de hidrocarburos actúa como un seguro de cambio natural frente a la volatilidad agropecuaria, otorgando al Banco Central una red de contención inédita y posicionando a las empresas del sector como los activos de mayor peso específico en la plaza bursátil.
Por Fernando Morales Bustamante | Exclusivo para Notiar.net

Deja una respuesta