
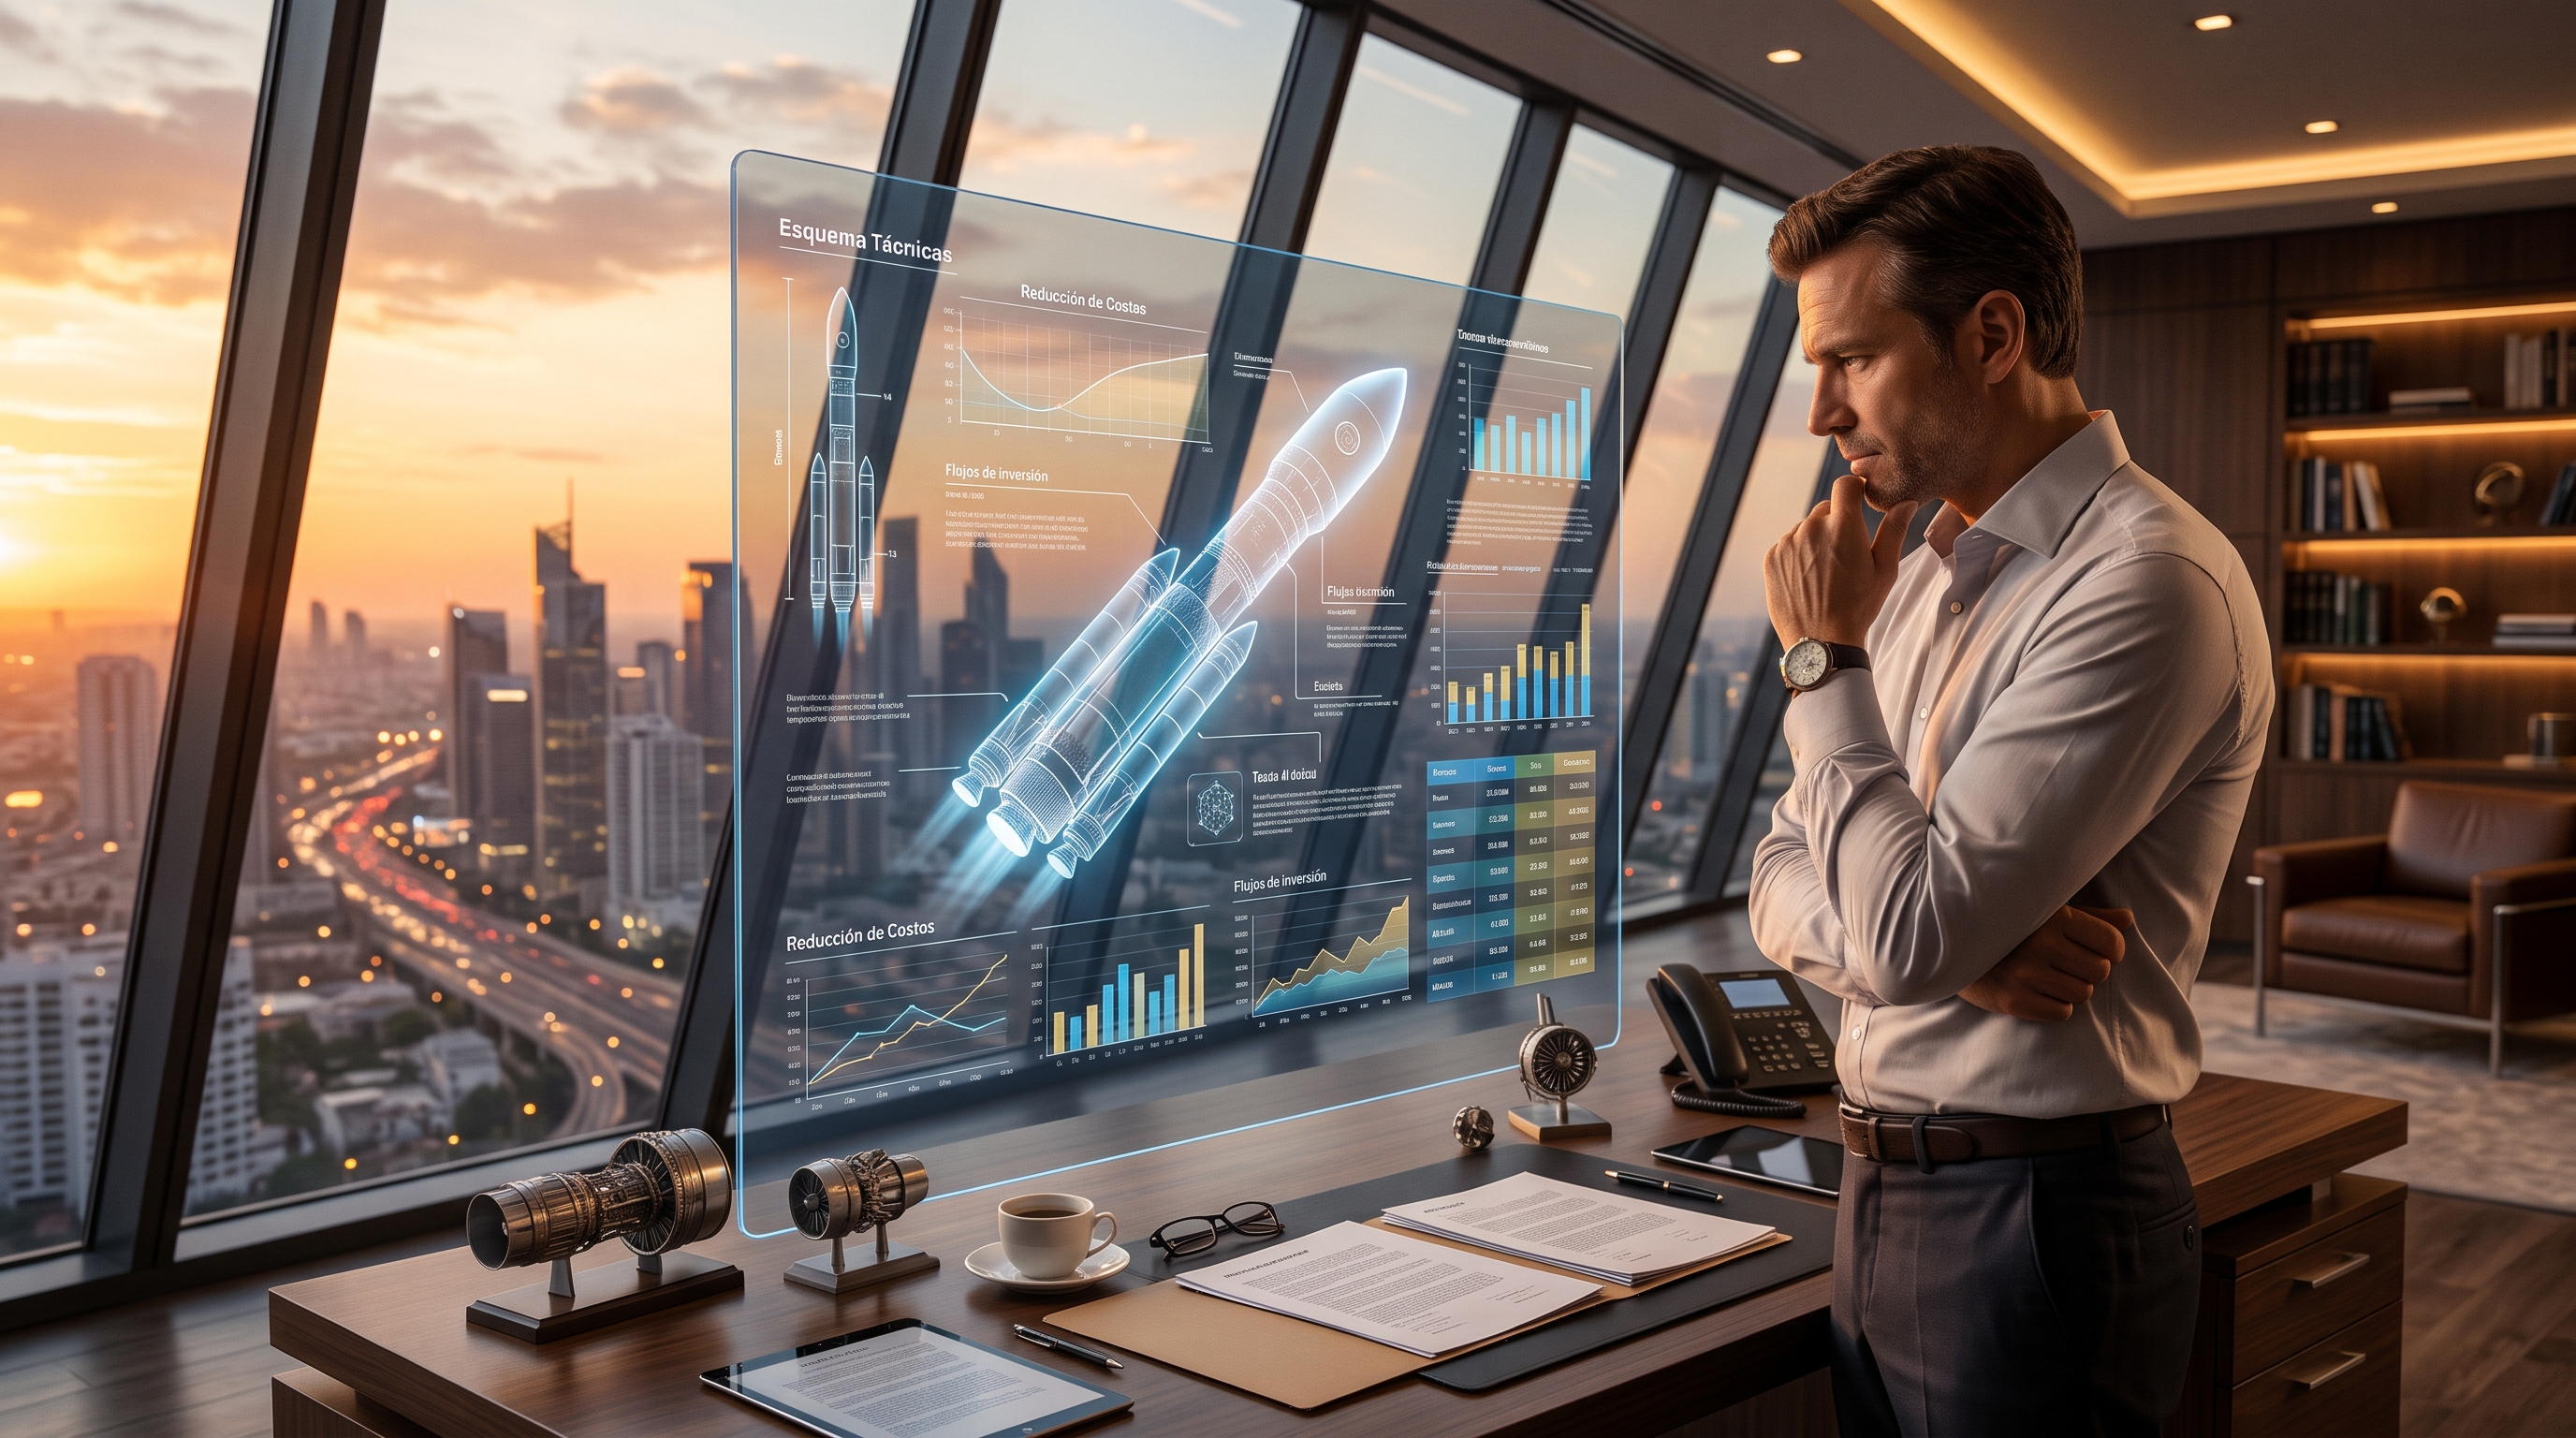
Para comprender cómo Elon Musk llegó a fundar y ser dueño de SpaceX, debemos analizar su trayectoria desde la óptica del Venture Capital (Capital de Riesgo) y la visión empresarial a largo plazo. No se trató de una herencia ni de una compra corporativa tradicional, sino de la reinversión de capital semilla proveniente de sus primeros éxitos tecnológicos, impulsada por un objetivo casi mesiánico de exploración interplanetaria.
Para la audiencia de Notiar.net, hemos estructurado este análisis en tres grandes hitos financieros y estratégicos:
1. La liquidez inicial: El capital semilla proveniente de Zip2 y PayPal
Musk no fundó SpaceX partiendo de cero. Su capacidad para financiar el proyecto dependió del éxito previo (y la posterior venta) de empresas tecnológicas que fundó en la era del boom de las «puntocom».
- Zip2: En 1999, Compaq adquirió Zip2, la primera empresa de Musk, por casi 300 millones de dólares. Musk recibió aproximadamente 22 millones de dólares de esta venta.
- PayPal (X.com): Musk utilizó gran parte de su capital de Zip2 para fundar X.com, que posteriormente se fusionó para crear PayPal. Cuando eBay compró PayPal en 2002 por 1.500 millones de dólares en acciones, Musk (el mayor accionista en ese momento) obtuvo una liquidez neta cercana a los 165 millones de dólares.
Este capital (aproximadamente 100 millones de dólares de los 165 millones) fue el Capex inicial con el que Musk decidió financiar su próxima gran apuesta, en lugar de retirarse o diversificar en inversiones conservadoras.
2. El análisis del mercado y la «Misión a Marte»
En 2001, con el capital de PayPal asegurado, Musk concibió la idea de «Mars Oasis», un proyecto para enviar un invernadero experimental a Marte. Al buscar opciones de lanzamiento para su proyecto, viajó a Rusia para intentar comprar misiles balísticos intercontinentales (ICBM) reacondicionados.
El análisis de mercado que surgió de este viaje fue revelador para él:
- Los rusos pedían precios exorbitantes (se habla de 8 millones de dólares por cohete) y no lo tomaban en serio.
- Musk calculó que el costo de las materias primas para construir un cohete era solo el 3% del precio de venta de un lanzamiento tradicional.
La conclusión financiera fue disruptiva: la industria aeroespacial, dominada por grandes contratistas del Estado (como Boeing y Lockheed Martin) que operaban con modelos de «costo más margen» (cost-plus), era ineficiente y costosa. Había un margen enorme para reducir los costos mediante la integración vertical (fabricar los componentes en lugar de comprarlos a proveedores externos) y, fundamentalmente, la reutilización.
3. La fundación de SpaceX (2002) y la retención del control
En marzo de 2002, Musk invirtió 100 millones de dólares de su propio capital para fundar Space Exploration Technologies Corp. (SpaceX). Esta decisión es clave para entender por qué hoy es el «dueño»:
- Capital propio (Bootstrapping): Al utilizar su propio dinero, Musk no tuvo que diluir su participación inicial buscando Venture Capital tradicional en las etapas más riesgosas.
- Gestión del riesgo casi al borde de la quiebra: El modelo de SpaceX estuvo al borde del fracaso en 2008 tras tres lanzamientos fallidos del Falcon 1. Musk había agotado casi todo su capital. Sin embargo, el cuarto lanzamiento exitoso (septiembre de 2008) convenció a la NASA de otorgarle un contrato vital de 1.600 millones de dólares para reabastecer la Estación Espacial Internacional (Programa COTS).
- Control accionario y político: A diferencia de una empresa pública que cotiza en bolsa, donde los inversores exigirían dividendos trimestrales, SpaceX se ha mantenido como una empresa privada. Si bien ha sumado capital de riesgo e inversores institucionales a lo largo de los años para financiar su expansión y proyectos como Starlink, Musk ha retenido la mayoría de las acciones con derecho a voto. Esto le garantiza el control absoluto de la estrategia a largo plazo (llegar a Marte), independientemente de lo que dicten los mercados financieros a corto plazo.
En resumen para Notiar.net: Musk llegó a ser el dueño de SpaceX no por comprar una empresa aeroespacial, sino fundándola y capitalizándola con el éxito de sus startups tecnológicas previas. Logró mantener el control gracias a su inversión inicial (arriesgando su patrimonio personal), asegurando contratos gubernamentales en el momento crítico de falta de liquidez, y manteniendo la empresa en el ámbito privado para alinear la estructura corporativa con su visión de desarrollo a larguísimo plazo.
En conclusión: El ecosistema aeroespacial de Musk demuestra que en industrias hiperreguladas y de alto capital intensivo, la disrupción real no siempre llega desde las rondas tradicionales de Wall Street. Surge de la voluntad de hundir capital propio para retener el control estratégico total. Para el mercado argentino, que hoy busca desregular sectores clave y atraer grandes inversiones, la historia de SpaceX deja una lección definitiva: la innovación privada, la reducción sistemática de costos y el control del riesgo son la única receta válida para jubilar los viejos modelos dependientes del Estado.
Por Fernando Morales Bustamante | Exclusivo para Notiar.net

Deja una respuesta