
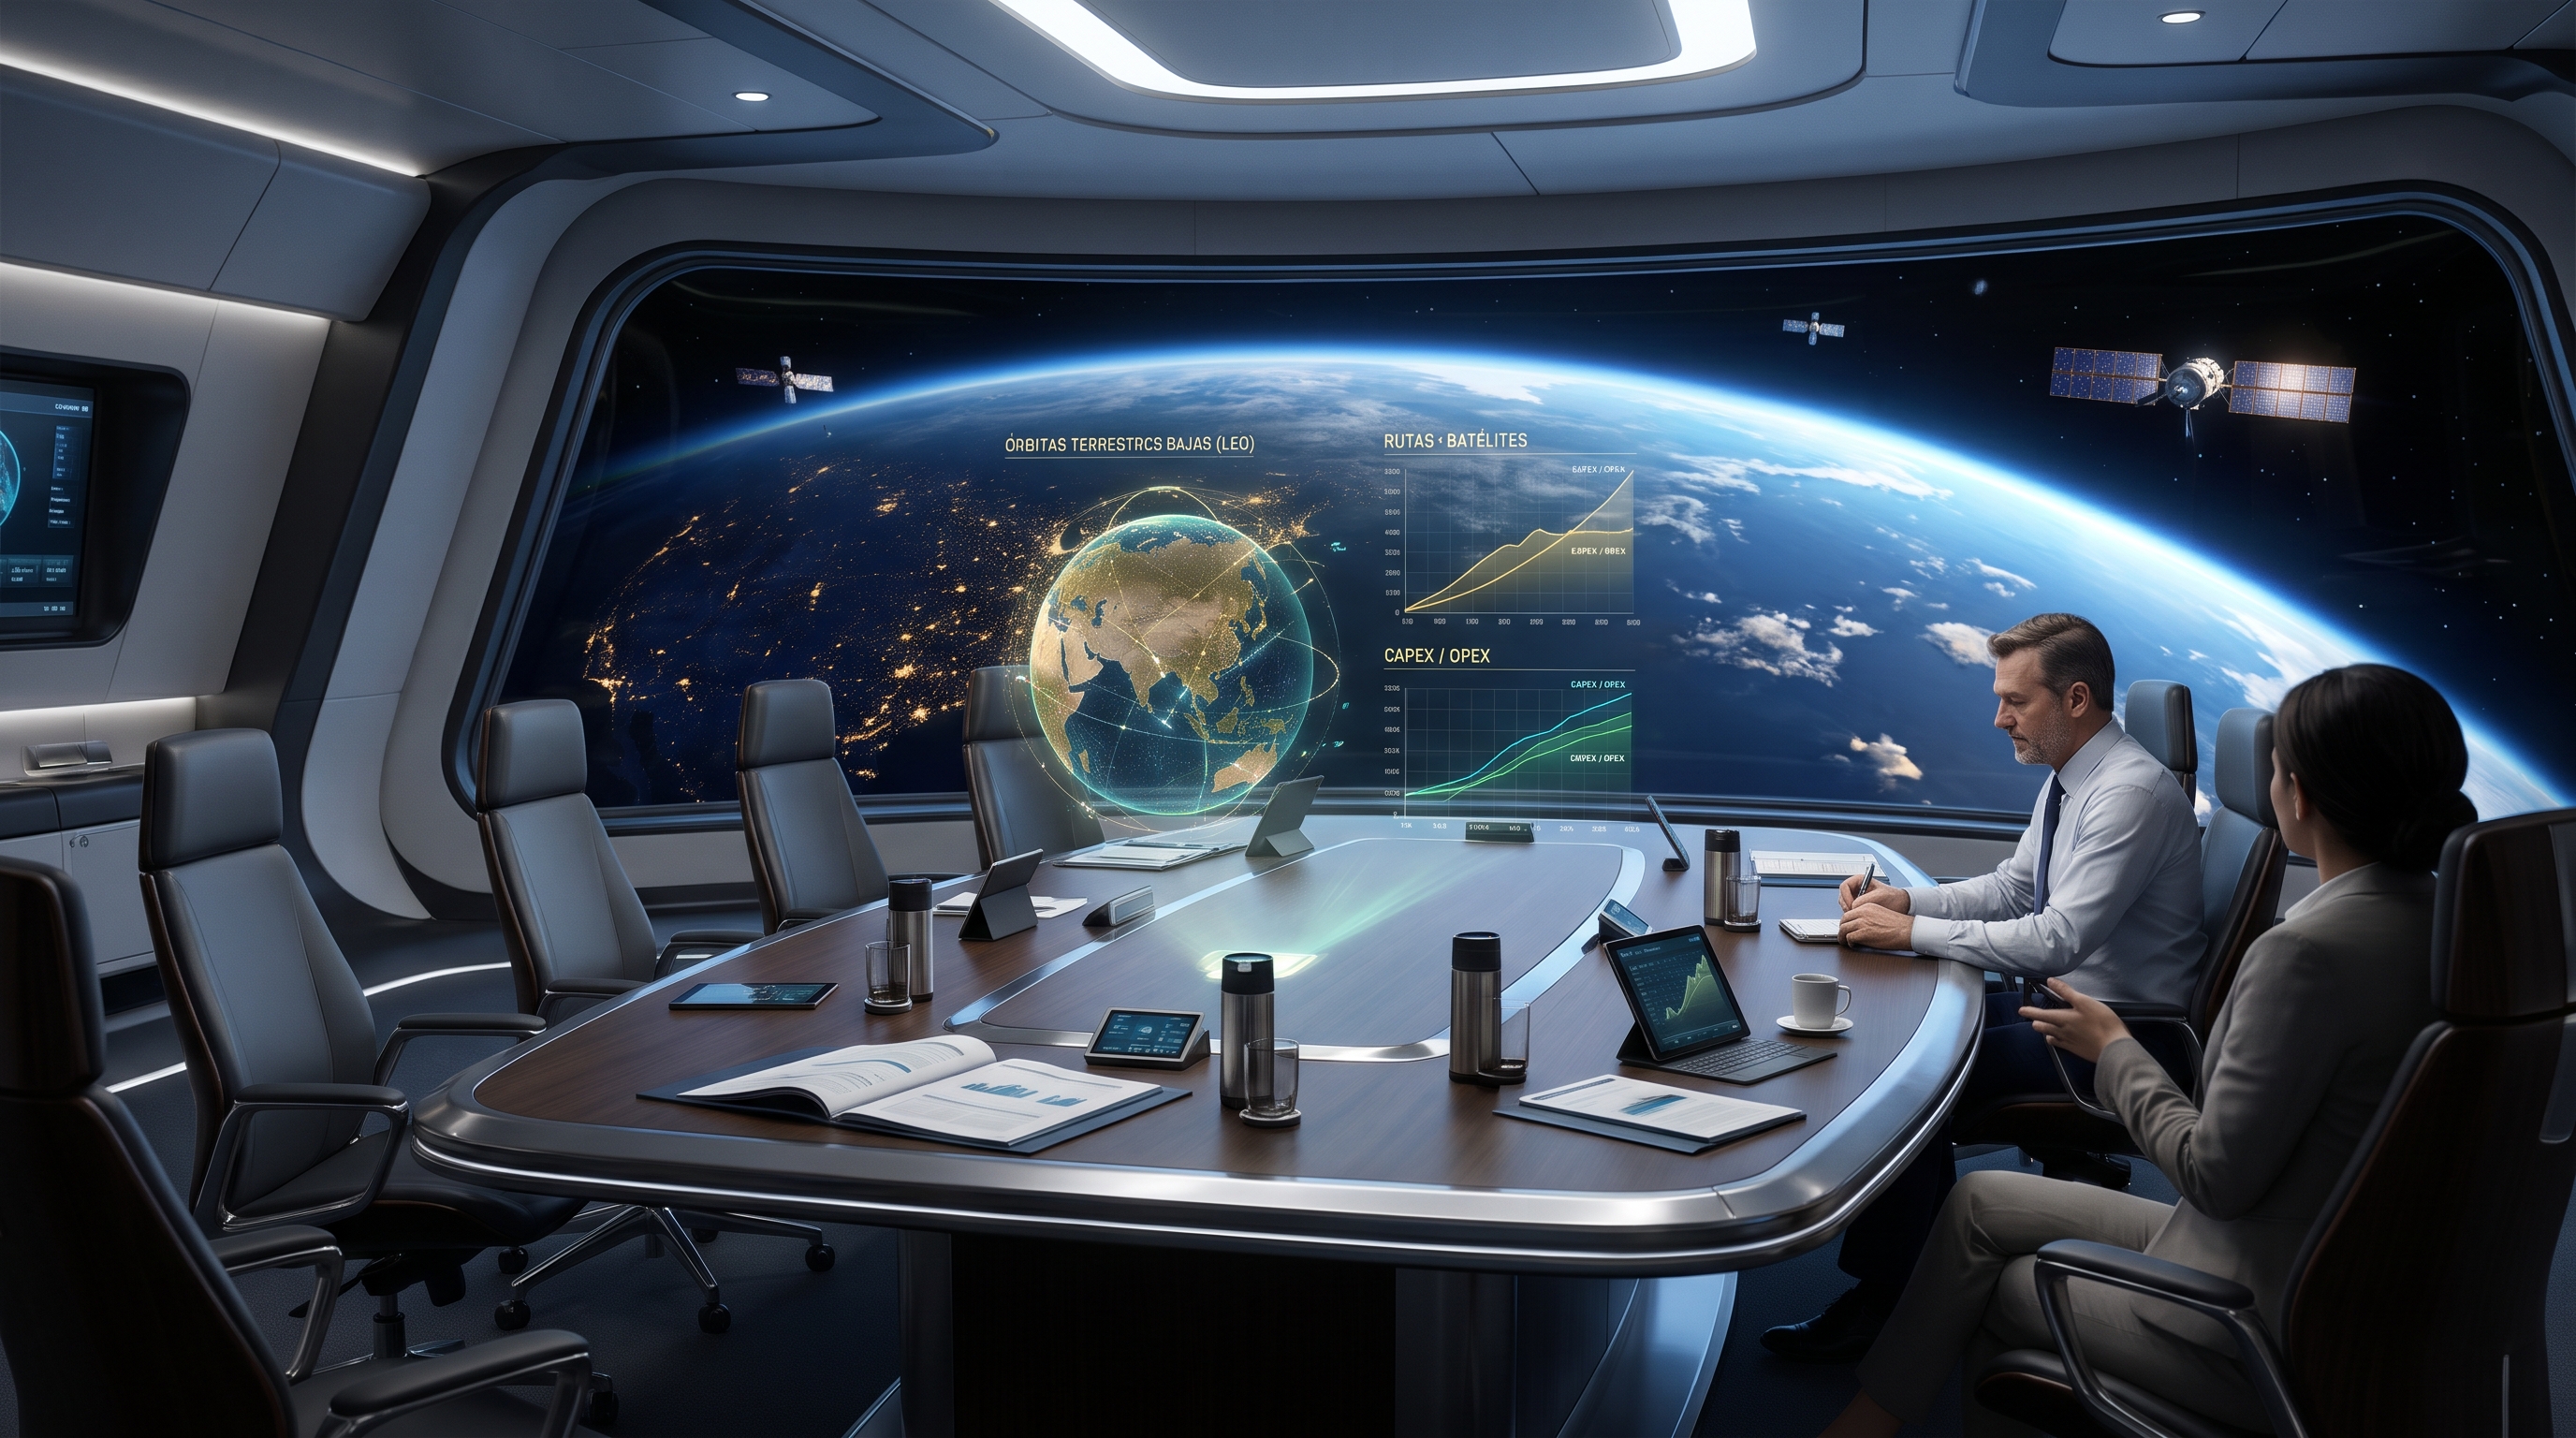
Con el inminente retiro de la Estación Espacial Internacional, las potencias abandonan su rol de propietarias para convertirse en inquilinas del sector privado. Cómo los fondos de inversión están loteando la Órbita Terrestre Baja (LEO) para construir parques industriales, laboratorios biológicos y la columna vertebral de la economía digital.

Cuando analizamos la economía aeroespacial (el llamado New Space), el enfoque suele quedarse en los cohetes reutilizables y la épica de llegar a Marte. Sin embargo, para los grandes fondos de capital de riesgo (Venture Capital), el verdadero modelo de negocios multimillonario a corto y mediano plazo está a solo 400 kilómetros de nuestras cabezas: la Órbita Terrestre Baja (LEO, por sus siglas en inglés).
Esta franja orbital está experimentando el mayor proceso de privatización y desarrollo de infraestructura desde la desregulación de las telecomunicaciones terrestres, transformándose en el activo de «Real Estate» más codiciado del siglo XXI.
De dueños a inquilinos: El fin del monopolio estatal
La Estación Espacial Internacional (ISS), un proyecto de 100.000 millones de dólares financiado por los contribuyentes globales, tiene fecha de vencimiento hacia el final de esta década. En lugar de construir un reemplazo estatal, la NASA y la Agencia Espacial Europea (ESA) han cambiado radicalmente su modelo financiero: dejarán de asumir el gigantesco Capex (gasto de capital) de construir estaciones, para licitar el servicio y pagar un Opex (gasto operativo) a consorcios privados.
Empresas como Axiom Space o el consorcio Orbital Reef (impulsado por Blue Origin de Jeff Bezos) ya están construyendo «parques empresariales de uso mixto» en el espacio. Estos módulos no solo alojarán astronautas gubernamentales, sino que alquilarán espacio de laboratorio a farmacéuticas para cristalizar proteínas sin gravedad, a empresas de biotecnología (un sector donde Argentina tiene un enorme potencial exportador) y a productoras de materiales ópticos perfectos. La ingravidez ya no es un hito científico; es un servicio tarifado.
El loteo virtual: La guerra por el espectro y las constelaciones
El otro pilar de este negocio inmobiliario orbital es invisible pero igualmente lucrativo: las órbitas para las mega-constelaciones de satélites (como Starlink de SpaceX o Project Kuiper de Amazon). El espacio es infinito, pero las «frecuencias de transmisión» y las «ranuras orbitales» (slots) operativas no lo son.
Asegurar estas posiciones es el equivalente corporativo a comprar terrenos en el microcentro financiero antes de que se construyan los rascacielos. Estas redes de satélites se están convirtiendo en la columna vertebral ineludible del Internet de las Cosas (IoT), la agricultura de precisión (Agtech) y el trading financiero de alta frecuencia, operando por fuera de la infraestructura de fibra óptica tradicional y eludiendo las fronteras regulatorias terrestres.
El riesgo de Gobernanza (ESG) en el vacío legal
Como toda industria en fase de expansión desregulada, el mayor riesgo para los inversores institucionales es la gobernanza. La multiplicación de actores privados está saturando la órbita baja, incrementando el riesgo de colisiones (basura espacial) bajo un Tratado del Espacio Exterior de 1967 que quedó obsoleto frente al modelo corporativo actual. Las empresas de seguros ya están recalculando primas, y la capacidad de gestionar este «tráfico» será el próximo gran negocio derivado.
En conclusión, el espacio dejó de ser una bandera política para transformarse en un commodity de infraestructura. Para los mercados financieros, la carrera espacial 2.0 ya no se trata de quién llega primero, sino de quién cobra el alquiler.
Por Fernando Morales Bustamante | Exclusivo para Notiar.net
Deja una respuesta