

Paraguay atraviesa actualmente una grave crisis institucional, financiera y política desencadenada en los primeros días de noviembre de 2026 por el colapso e intervención de Ueno Bank, una de las principales entidades bancarias digitales del país.
La situación se divide en dos frentes principales:
La Crisis Económica y Bancaria
- Intervención y bloqueo de fondos: El Banco Central del Paraguay (BCP) ordenó la intervención de Ueno Bank tras detectar que su índice de solvencia cayó por debajo del 50% del mínimo exigido. Esto provocó el bloqueo inmediato de cuentas, tarjetas y aplicaciones de aproximadamente tres millones de clientes, quienes no pueden acceder a su dinero.
- Fondos públicos y jubilados en riesgo: El mayor impacto económico recae sobre el Estado. Hay unos 380 millones de dólares del Instituto de Previsión Social (IPS) comprometidos, lo que afecta los depósitos de unos 32.000 jubilados. También quedaron atrapados fondos de la Administración Nacional de Electricidad (ANDE) y de la represa binacional Itaipú.
- Garantía para ahorristas: El Estado activó el Fondo de Garantía de Depósitos, que asegura la devolución de hasta 228,3 millones de guaraníes (unos 38.600 dólares) por persona. Se estima que cubrirá a los pequeños ahorristas, pero los montos superiores dependerán de la liquidación de activos del banco.
- Irregularidades financieras: La intervención fue el resultado de meses de investigación donde se detectaron créditos otorgados por Ueno a empresas vinculadas a su propio grupo controlador, deterioro de liquidez y debilidades en las carpetas crediticias.
La Crisis Política e Institucional
- Pedido de juicio político al Presidente: La oposición, liderada por el Bloque Democrático, anunció que impulsará un juicio político contra el presidente Santiago Peña y el vicepresidente Pedro Alliana.
- Vínculos del Gobierno con el banco: El escándalo salpica directamente a Santiago Peña debido a que fue accionista del conglomerado Grupo Vázquez (controlador de Ueno) hasta marzo de 2025. Además, el titular del Banco Central, Carlos Carvallo (quien debió presentar su renuncia a pedido de Peña), fue presidente de la financiera antecesora de Ueno Bank antes de asumir en el BCP en 2023.
- Detenciones: La Justicia emitió múltiples órdenes de captura. El fundador y mayor accionista del banco, Miguel Vásquez, y el presidente del directorio, Juan Manuel Gustale Cardoni, junto a otros directivos, se entregaron a la policía y pasaron la noche detenidos, mientras que otros ejecutivos permanecen prófugos.
A pesar de esta crisis coyuntural, a nivel macroeconómico Paraguay venía proyectando ser una de las economías de mayor crecimiento de Sudamérica para 2026 (estimado en 4,2% por el BCP), habiendo alcanzado el grado de inversión por parte de agencias calificadoras recientemente. Sin embargo, la magnitud del caso Ueno amenaza con desestabilizar tanto el sistema financiero como el escenario político del país a corto plazo.
¿Qué medidas se están tomando para garantizar el pago a los jubilados del IPS afectados por la caída de Ueno Bank?
Para garantizar que los jubilados del Instituto de Previsión Social (IPS) no pierdan sus haberes ni sus ahorros tras la intervención de Ueno Bank, las autoridades del Banco Central del Paraguay (BCP) y el Gobierno han implementado un esquema de contingencia basado en las siguientes medidas:
- Reasignación de los canales de pago: El equipo interventor del BCP y el IPS están trabajando en un empadronamiento de los usuarios afectados para transferir el pago de los haberes. Se garantizó que los jubilados cobrarán en término a través de otras firmas bancarias habilitadas, cuya nómina oficial entrará en vigencia antes del 17 de noviembre de 2026.
- Adelanto de liquidez inmediata: Para destrabar el dinero congelado, el BCP autorizó un primer pago anticipado de hasta 10.000.000 de guaraníes por cliente. En paralelo, el Senado aprobó un proyecto de ley para que estos anticipos se liberen dentro de las 24 horas.
- Cobertura de ahorros retenidos: El dinero que los jubilados ya tenían depositado en sus cajas de ahorro está protegido por el Fondo de Garantía de Depósitos (FGD). Este fondo estatal cubre hasta 75 salarios mínimos por persona, lo que equivale a unos 228.300.000 guaraníes (aproximadamente 38.200 dólares). El BCP estima que esta garantía es suficiente para cubrir la totalidad de los fondos del 97% de los clientes del banco.
- Descuento exclusivo de cuotas vencidas: Si un jubilado tiene un préstamo vigente con Ueno Bank, el mecanismo establece que de la garantía solo se le descontarán automáticamente las cuotas que ya estén vencidas, protegiendo al beneficiario de que se le exija la cancelación total de la deuda por adelantado.
A nivel macroeconómico, existe un frente más complejo respecto a los fondos institucionales que el propio IPS depositó en el banco como inversión. Mientras se busca una solución rápida para los jubilados individuales, el Congreso rechazó inicialmente propuestas para que el FGD cubra la totalidad de los millones de dólares que pertenecen a las cajas del Estado, y la Asociación de Bancos (Asoban) pidió prudencia para no desfinanciar el sistema de garantías intentando rescatar grandes fondos públicos.
¿Qué pasó con los directivos y dueños de Ueno Bank tras la intervención del banco?
Tras la intervención de Ueno Bank, la Justicia paraguaya avanzó rápidamente contra la cúpula de la entidad, resultando en detenciones e imputaciones por presunta lesión de confianza y delitos financieros.
Situación Judicial de la Cúpula
- Detenciones y entregas: Ocho altos directivos del banco se entregaron en el Departamento de Investigaciones de la Policía Nacional luego de que se emitieran órdenes de captura obligatorias en su contra. Entre los detenidos destacan Juan Manuel Gustale Cardoni, presidente de Ueno Bank, y Federico Miguel Vázquez, fundador de la entidad y presidente del Grupo Vázquez (principal accionista).
- Imputaciones masivas: La Fiscalía de Delitos Económicos y Anticorrupción imputó a unas 27 personas en total por irregularidades financieras. La investigación se centra en el otorgamiento sistemático de préstamos y sobregiros sin garantías a empresas vinculadas al mismo grupo económico de los dueños, comprometiendo la liquidez del banco.
- Pedidos de prisión: El Ministerio Público solicitó la prisión preventiva exclusivamente para el fundador Miguel Vázquez. Para los otros siete altos directivos detenidos (vicepresidentes, directores titulares y el presidente Gustale), la Fiscalía pidió que se les otorgue arresto domiciliario.
- Embargo de bienes: En el ámbito civil, la Justicia ordenó un embargo preventivo sobre los bienes de la alta dirección por 70 millones de dólares, además de fijar una caución superior a un billón de guaraníes para cubrir gastos de prestación de justicia.
Actualmente, el Poder Judicial se encuentra realizando las audiencias de imposición de medidas para definir si el juez a cargo acepta la prisión preventiva solicitada para Vázquez y el arresto domiciliario para el resto del directorio mientras avanza la investigación penal.
Cómo funcionaba este esquema de créditos que denuncia la Fiscalía?
De acuerdo con las imputaciones presentadas por el Ministerio Público de Paraguay y los informes de supervisión del Banco Central (BCP), el esquema irregular en Ueno Bank consistía en un circuito financiero cerrado destinado a fondear a las empresas del propio grupo controlador (Grupo Vázquez) utilizando el dinero de los depositantes, burlando los controles de riesgo crediticio.
La Fiscalía y el BCP describen el modus operandi a través de los siguientes mecanismos principales:
1. Préstamos sin garantías a empresas vinculadas
Ueno Bank otorgaba créditos y sobregiros por sumas multimillonarias a sociedades satélites (como Mowi SA, Grupo Hendy SA, Grupo M SA, y TUIU SA, entre otras) que estaban relacionadas con los dueños y directivos del banco. Estos préstamos se daban «a sola firma», sin garantías reales suficientes y por montos totalmente desproporcionados respecto al tamaño de dichas empresas.
Por ejemplo, los informes señalan que se le prestó dinero a una firma cuyos pasivos representaban el 96% de sus activos, y a otra empresa que registraba pérdidas durante cuatro años consecutivos (2021-2024).
2. Desvío de los fondos dentro del conglomerado
El destino real del dinero no era el crecimiento comercial de las empresas que figuraban como prestatarias. Una vez que recibían los desembolsos de Ueno Bank, el dinero era transferido inmediatamente a otras empresas clave del mismo conglomerado (como Itti, REDISA o REDIPRO).
El objetivo de estos créditos era sostener financieramente a las demás firmas del grupo, cubriendo deudas previas, facturas y sobregiros, y no el desarrollo autónomo de la actividad por la cual se había solicitado el crédito inicialmente.
3. Repago circular y ficticio
Como las empresas prestatarias no generaban ingresos propios suficientes, no tenían capacidad real para devolver el dinero al banco. La Fiscalía detectó que el pago de las cuotas de estos créditos dependía de fondos que inyectaban otras empresas del mismo grupo. Era, en la práctica, un esquema circular donde la plata salía del banco y volvía al banco a través de una red de sociedades, dificultando conocer si realmente existía capacidad de recuperar el dinero.
4. La maniobra de simulación (El caso de los 74 millones)
Para evitar que el Banco Central notara el nivel crítico de exposición que Ueno Bank tenía con sus propias empresas, se habría realizado una maniobra para limpiar los balances.
En junio de 2026, Ueno Bank simuló vender una enorme cartera de créditos morosos o riesgosos por 74,4 millones de dólares a una firma llamada Vinanzas S.A., presentándolo como una venta «al contado». Sin embargo, la investigación apunta a que el propio banco proveyó indirectamente el dinero para que Vinanzas comprara esa cartera, utilizando a las empresas de su red para mover el efectivo. De esta forma, el banco habría «comprado sus propios créditos» para aparentar solidez financiera ante los reguladores.
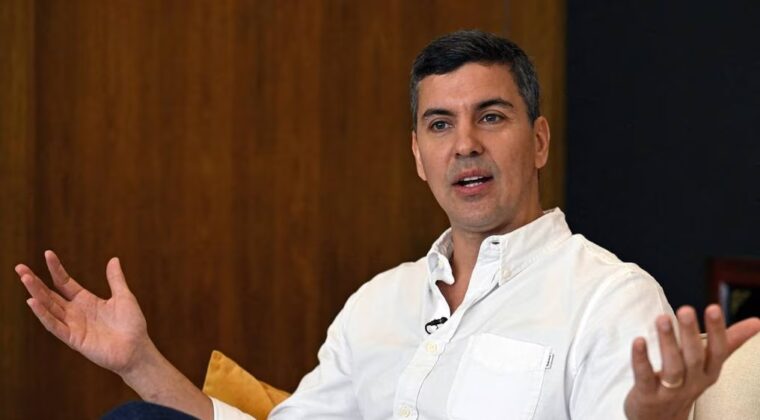
Qué vínculos tiene el presidente de Paraguay, Santiago Peña, con Ueno Bank y cómo le afecta esta crisis
El presidente Santiago Peña se encuentra en el centro de la crisis de Ueno Bank debido a sus recientes vínculos societarios con los dueños de la entidad y a las decisiones políticas que tomó respecto a los organismos de control financiero.
Los vínculos concretos que unen al mandatario con el caso son los siguientes:
- Pasado como accionista: Peña fue socio comercial y accionista del Grupo Vázquez, el conglomerado empresarial que controla Ueno Bank. Mantuvo esta participación accionaria hasta marzo/abril de 2025, es decir, ya siendo presidente de la República.
- La designación en el Banco Central: Peña nombró como presidente del Banco Central del Paraguay (BCP) a Carlos Carvallo, quien antes de asumir ese cargo en 2023 se había desempeñado como presidente de Financiera Ueno (la entidad antecesora del banco). Al estallar la crisis y revelarse la falta de controles, Peña se vio forzado a pedirle la renuncia a Carvallo.
- Defensa pública de la entidad: En las semanas previas a la intervención, cuando ya existían alertas e investigaciones sobre la situación del banco, Peña defendió públicamente a Ueno Bank. Minimizó los riesgos, aseguró que el sistema no corría peligro y calificó las advertencias como una «campaña mediática mezquina y mentirosa».
- Concentración de fondos del Estado: Durante su gestión, se permitió que cientos de miles de millones de guaraníes de fondos públicos, especialmente del Instituto de Previsión Social (IPS), se concentraran en Ueno Bank, presuntamente superando los límites establecidos por la normativa.
La caída del banco ha provocado que esta situación financiera se transforme en una grave crisis política que afecta a Peña en tres frentes:
- Amenaza de Juicio Político: La oposición legislativa (el Bloque Democrático) ya presentó un proyecto en la Cámara de Diputados para iniciarle un juicio político a él y al vicepresidente Pedro Alliana. Lo acusan de haber impulsado modificaciones a la ley de conflicto de intereses para favorecer al banco y de poner en riesgo los recursos del Estado.
- Presión interna de su propio partido: El escándalo generó tensiones dentro del Partido Colorado. El expresidente Horacio Cartes, líder de la ANR (Asociación Nacional Republicana), emitió un comunicado exigiéndole a Peña que actúe «sin demora» y con firmeza para proteger a los ahorristas, marcando una fuerte presión desde el oficialismo.
- Protestas y costo social: La retención del dinero de millones de clientes y jubilados ha desatado protestas en Asunción. La ciudadanía y los analistas le exigen a Peña que transparente la relación entre el poder político, los reguladores y el sistema financiero.


Deja una respuesta